Domain eigentumsgarantie.de kaufen?
Wir ziehen mit dem Projekt
eigentumsgarantie.de um.
Sind Sie am Kauf der Domain
eigentumsgarantie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain eigentumsgarantie.de kaufen?
Was ist die Bedeutung von Deckungssummen und wie beeinflussen sie die Absicherung von Risiken in der Versicherungsbranche?
Deckungssummen sind die maximale Höhe, bis zu der eine Versicherung im Schadensfall haftet. Sie beeinflussen die Absicherung von Risiken, da eine zu niedrige Deckungssumme zu unzureichendem Schutz führen kann. Eine angemessene Deckungssumme ist daher entscheidend, um im Schadensfall ausreichend abgesichert zu sein. **
Wie lassen sich Deckungssummen in der Versicherungsbranche am besten festlegen, um ausreichenden Schutz zu gewährleisten?
Die Deckungssummen sollten anhand des individuellen Risikos des Versicherungsnehmers festgelegt werden. Eine gründliche Risikoanalyse und Beratung durch den Versicherungsmakler oder -berater ist empfehlenswert. Zudem sollte regelmäßig überprüft werden, ob die Deckungssummen noch angemessen sind. **

Ähnliche Suchbegriffe für Versicherungsbranche
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
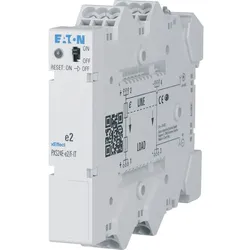
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
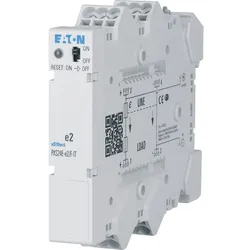
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **

Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
Was versteht man unter der Deckungssumme in der Versicherungsbranche und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Sie beeinflusst die Höhe der finanziellen Absicherung des Versicherungsnehmers. Eine höhere Deckungssumme bietet mehr Schutz, kann aber auch zu höheren Beiträgen führen. **
Top-Angebote
Produkte zum Begriff Versicherungsbranche:
-
5 Jahre GewährleistungMit dieser erweiterten Gewährleistung ist Ihr Produktschlüssel bis zu 5 Jahre abgesichert. Sollte der Key unerwartet nicht funktionieren ,erhalten Sie selbstverständlich schnellen Support und eine passende Lösung von unserem Kundenservice.4,74 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Bedeutung von Deckungssummen und wie beeinflussen sie die Absicherung von Risiken in der Versicherungsbranche?
Deckungssummen sind die maximale Höhe, bis zu der eine Versicherung im Schadensfall haftet. Sie beeinflussen die Absicherung von Risiken, da eine zu niedrige Deckungssumme zu unzureichendem Schutz führen kann. Eine angemessene Deckungssumme ist daher entscheidend, um im Schadensfall ausreichend abgesichert zu sein. **
-
Wie lassen sich Deckungssummen in der Versicherungsbranche am besten festlegen, um ausreichenden Schutz zu gewährleisten?
Die Deckungssummen sollten anhand des individuellen Risikos des Versicherungsnehmers festgelegt werden. Eine gründliche Risikoanalyse und Beratung durch den Versicherungsmakler oder -berater ist empfehlenswert. Zudem sollte regelmäßig überprüft werden, ob die Deckungssummen noch angemessen sind. **
-
Wie werden Prämien in der Versicherungsbranche üblicherweise berechnet?
Prämien werden in der Versicherungsbranche üblicherweise basierend auf dem Risiko des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungen nutzen statistische Daten und Modelle, um das Risiko zu bewerten und die Prämie entsprechend festzulegen. **
-
Wie werden Prämienzahlungen in der Versicherungsbranche üblicherweise berechnet?
Prämienzahlungen in der Versicherungsbranche werden üblicherweise auf Basis des Risikos des Versicherten berechnet. Je höher das Risiko, desto höher die Prämie. Versicherungsunternehmen verwenden statistische Daten und Analysen, um die Prämienhöhe für jeden Versicherten individuell festzulegen. **
Ähnliche Suchbegriffe für Versicherungsbranche
-
Eaton Elektronische Absicherung PXS24E-e2/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..2,6 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspan...35,53 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Eaton Elektronische Absicherung PXS24E-e10/FAusführung des elektrischen Anschlusses=SteckanschlussMit abnehmbaren Klemmen=neinExterne Stromversorgung erforderlich=neinSpannungsart der Versorgungsspannung=DCVersorgungsspannung bei AC 50 Hz=0 VVersorgungsspannung bei AC 60 Hz=0 VVersorgungsspannung bei DC=15..30 VStromart=DCStrommessbereich=0..13 A1-Phasen-Unterstrom möglich=nein3-Phasen-Unterstrom möglich=nein1-Phasen-Überstrom möglich=nein3-Phasen-Überstrom möglich=nein1-Phasen-Fenster möglich=nein3-Phasen-Fenster möglich=neinEnthält Funktion Gleichspannung-Unterstrom=neinEnthält Funktion Gleichspannung-Überstrom=jaFunktion Gleichstrom-Fenster=neinMin. einstellbare Ansprechverzögerungszeit=0 sMax. zulässige Ansprechverzögerungszeit=0 sMin. einstellbare Rückfallverzögerungszeit=0 sMax. zulässige Rückfallverzögerungszeit=0 sExterner Stromwandler=neinAnzahl der Kontakte als Schließer=1Spannungsart der Betriebsspannung=DCBetriebsspann...42,14 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Kulanzregelungen in der Versicherungsbranche?
Die gängigen Kulanzregelungen in der Versicherungsbranche umfassen beispielsweise die Erstattung von Schäden, die nicht explizit im Vertrag abgedeckt sind, die Übernahme von Kosten bei unklaren Haftungsfragen und die Entgegenkommen bei Fristüberschreitungen oder anderen Vertragsverletzungen. Kulanzleistungen werden in der Regel freiwillig erbracht und dienen dazu, das Vertrauensverhältnis zwischen Versicherungsunternehmen und Kunden zu stärken. Die genauen Regelungen können jedoch je nach Versicherer und Vertrag variieren. **
-
Welche Faktoren beeinflussen die Tarifkonditionen in der Versicherungsbranche?
Die Tarifkonditionen in der Versicherungsbranche werden hauptsächlich von Risikofaktoren wie Alter, Gesundheitszustand und Beruf des Versicherungsnehmers beeinflusst. Auch externe Faktoren wie wirtschaftliche Lage, Schadenshäufigkeit und regulatorische Vorgaben spielen eine Rolle bei der Festlegung der Tarife. Zudem können auch individuelle Merkmale wie Vorerkrankungen oder Risikoverhalten des Versicherungsnehmers die Tarifkonditionen beeinflussen. **
-
Wie können E-Versicherungen die traditionelle Versicherungsbranche verändern?
E-Versicherungen können die traditionelle Versicherungsbranche durch effizientere Prozesse, niedrigere Kosten und eine schnellere Schadensabwicklung revolutionieren. Sie ermöglichen es Kunden, Versicherungen online abzuschließen, Verträge zu verwalten und Schäden zu melden, was zu einer verbesserten Kundenerfahrung führt. Durch den Einsatz von Technologie können E-Versicherungen auch personalisierte Angebote und maßgeschneiderte Policen anbieten. **
-
Was versteht man unter der Deckungssumme in der Versicherungsbranche und wie wirkt sie sich auf die Absicherung im Schadensfall aus?
Die Deckungssumme ist der maximale Betrag, den die Versicherung im Schadensfall zahlt. Sie beeinflusst die Höhe der finanziellen Absicherung des Versicherungsnehmers. Eine höhere Deckungssumme bietet mehr Schutz, kann aber auch zu höheren Beiträgen führen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.